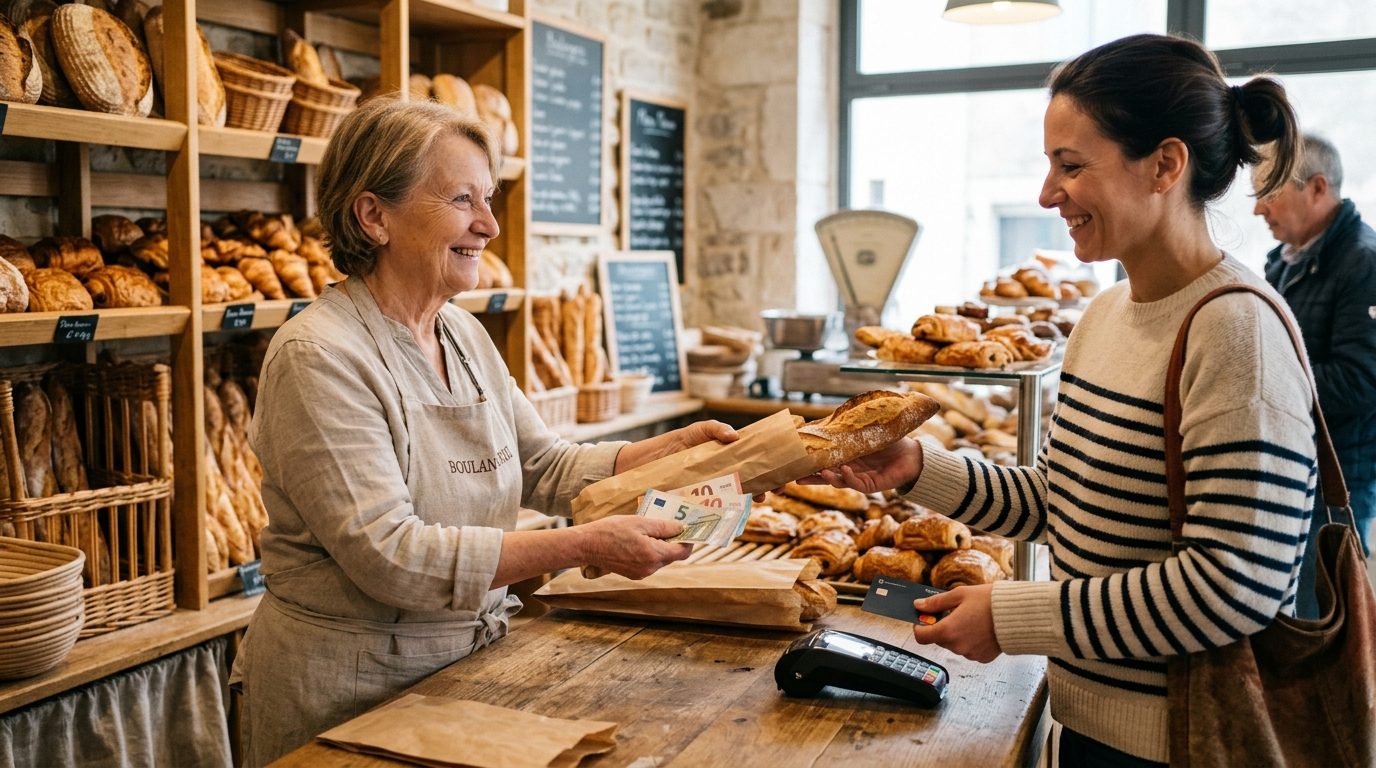
Acheter une baguette de pain et repartir avec vingt ou cinquante euros en coupures sans franchir le seuil d’une banque : ce geste, devenu familier pour des millions d’Européens, s’est installé dans le quotidien des consommateurs français. Encadrée par la directive européenne sur les services de paiement (DSP2) et formalisée par un décret d’application, cette pratique du cash-back transforme le comptoir des commerçants de proximité en point d’accès d’appoint aux espèces. Une avancée concrète qui soulève des enjeux financiers, logistiques et territoriaux majeurs pour notre paysage économique.
Une distinction essentielle : cash-back commercial et programme de fidélité
Dans l’usage courant francophone, le terme « cash-back » prête parfois à confusion. Il désigne fréquemment ces ristournes numériques où une plateforme rembourse un pourcentage d’un achat en ligne. Dans le cadre bancaire et commercial strict, le mécanisme est tout autre. Il s’agit d’une opération physique où un client règle par carte un montant supérieur au prix de son panier d’achats, afin que le vendeur lui restitue la différence sous forme de billets de banque.
Si vous achetez pour 15 euros de provisions et réglez 55 euros au terminal de paiement électronique, le commerçant vous remet immédiatement 40 euros en espèces. La transaction est limpide pour la banque émettrice : une seule ligne de débit apparaît sur le compte, ventilée techniquement entre le bien acheté et la délivrance de liquidités.
Quel est le cadre réglementaire fixé en France ?
Le législateur a souhaité poser des garde-fous stricts pour éviter les dérives de blanchiment et ne pas transformer les épiceries en agences bancaires improvisées :
- Un plafond fixé à 60 euros : Contrairement aux premières estimations parlementaires qui envisageaient une limite jusqu’à 150 euros, le décret officiel a plafonné le retrait d’espèces à 60 euros par opération.
- Un achat minimal obligatoire : Il n’est pas possible d’entrer dans une boutique simplement pour retirer de l’argent liquide. Le client doit effectuer un achat réel d’au moins 1 euro pour débloquer la procédure.
- Le volontariat absolu : Aucun artisan ni boutiquier n’a l’obligation de proposer ce service. L’adhésion dépend du bon vouloir de l’exploitant, tout comme l’adaptation aux évolutions du droit et de l’organisation du travail impose souvent une gestion millimétrée des équipes en boutique.
- La gratuité du service : Sauf accord spécifique transparent, ce retrait ne donne pas lieu à des commissions déguisées prélevées sur l’usager.
Une réponse pragmatique aux déserts bancaires
L’essor de ce système trouve son origine dans une réalité géographique criante : la fermeture progressive des distributeurs automatiques de billets (DAB). Dans de nombreuses zones rurales ou bourgs périurbains, le premier automate se situe parfois à plus de quinze kilomètres. Cette érosion des agences traditionnelles complique la vie des personnes âgées, des ménages non motorisés et freine le commerce local où les petites sommes circulent encore largement en monnaie fiduciaire.
Pour les commerçants, les avantages ne manquent pas. D’une part, le dispositif draine un flux de clientèle spontané attiré par la commodité. D’autre part, il allège le fond de caisse en fin de journée, diminuant ainsi les montants en espèces stockés sur place et réduisant les frais de dépôt bancaire d’argent liquide. Néanmoins, certaines réserves persistent : la crainte d’un épuisement précoce de la caisse ou l’exposition accrue à des tentatives d’escroquerie exigent une vigilance constante des gérants.
Entre modernisation des flux de paiement et préservation du lien humain dans les territoires, le cash-back illustre la recomposition de nos habitudes de consommation. Sans remplacer définitivement le réseau bancaire historique, il apporte une respiration bienvenue aux centres-bourgs en quête de vitalité.